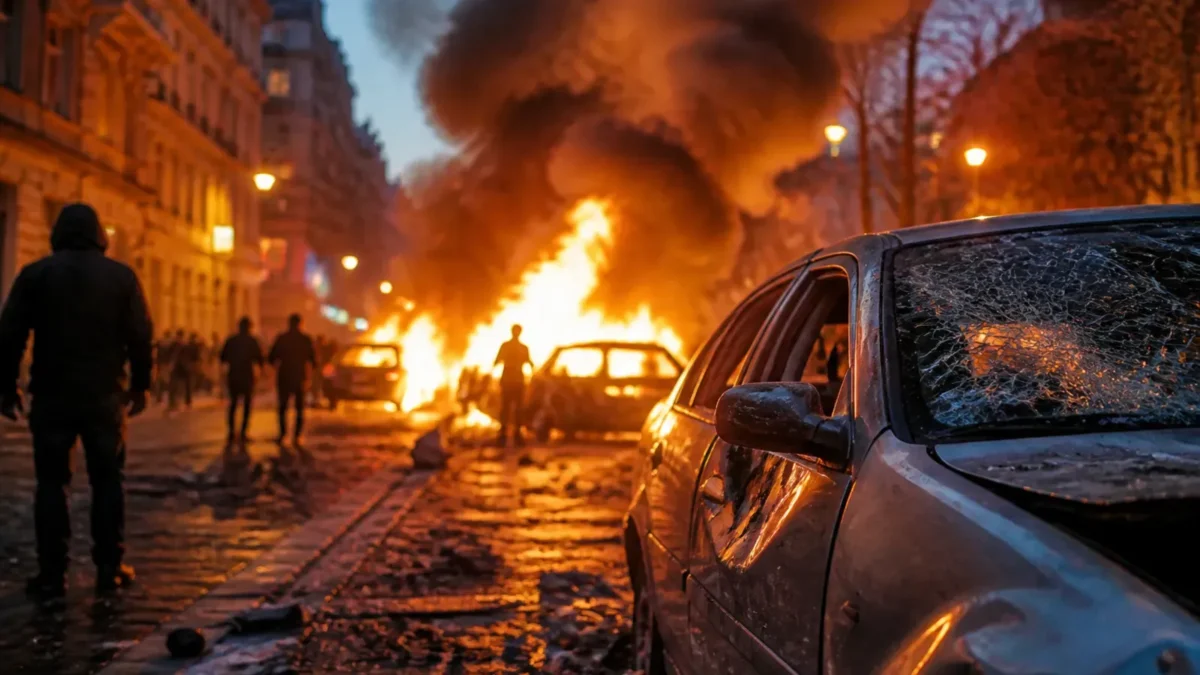
Une nouvelle charge fiscale pourrait prochainement peser sur les automobilistes français. L’exécutif examine actuellement la possibilité d’instaurer une contribution de 0,8 % sur l’ensemble des contrats d’assurance automobile afin de constituer une réserve financière dédiée à la prise en charge des dégâts causés lors d’émeutes. Cette mesure, qui interviendrait dans un contexte budgétaire tendu, suscite déjà de vives réactions parmi les assureurs comme chez les conducteurs.
Les raisons qui motivent cette nouvelle contribution
La création de ce fonds répond à une problématique concrète: les dommages matériels engendrés par les violences urbaines représentent un coût croissant pour les assureurs et, indirectement, pour l’ensemble des assurés. Les événements récents ont mis en lumière la nécessité de mutualiser ces risques à travers un mécanisme spécifique. Lorsque des quartiers entiers subissent des destructions simultanées, les compagnies d’assurance font face à des pics d’indemnisations qui déstabilisent leurs équilibres financiers.
Le gouvernement souhaite donc anticiper ces situations en constituant une cagnotte collective alimentée par tous les automobilistes. Le taux de 0,8 % a été calibré pour générer des recettes suffisantes sans provoquer une hausse vertigineuse des primes. Cette mutualisation permettrait de lisser les coûts dans le temps et d’éviter que les assureurs répercutent brutalement sur leurs tarifs les conséquences d’événements ponctuels mais dévastateurs.
L’idée sous-jacente est de créer un système de solidarité nationale où chaque automobiliste participe modestement à la reconstruction après des épisodes de violences collectives. Ce modèle n’est pas totalement nouveau: la France dispose déjà de mécanismes similaires pour d’autres risques exceptionnels comme les catastrophes naturelles. Le fonds émeutes s’inscrirait dans cette logique de partage des risques au sein de la collectivité.
Le calcul et l’impact financier sur les automobilistes
Concrètement, cette contribution de 0,8 % viendrait s’ajouter au montant de la prime d’assurance automobile. Pour un contrat annuel de 600 euros, cela représenterait une charge supplémentaire de 4,80 euros par an, soit 40 centimes par mois. Sur une police à 800 euros, le surcoût grimperait à 6,40 euros annuels. Ces montants peuvent sembler modestes pris individuellement, mais l’addition de cette nouvelle taxe à d’autres prélèvements existants inquiète légitimement les ménages.
| Montant de la prime annuelle | Contribution de 0,8 % | Surcoût mensuel |
|---|---|---|
| 500 € | 4,00 € | 0,33 € |
| 600 € | 4,80 € | 0,40 € |
| 800 € | 6,40 € | 0,53 € |
| 1 000 € | 8,00 € | 0,67 € |
| 1 200 € | 9,60 € | 0,80 € |
Les conducteurs qui paient déjà des primes élevées, notamment les jeunes permis ou les résidents de zones urbaines denses, subiront un surcoût proportionnellement plus important. Cette contribution s’appliquera à tous les contrats sans distinction de garanties, qu’il s’agisse d’une formule au tiers ou d’une couverture tous risques. L’universalité du prélèvement garantit une base de financement large mais soulève des questions d’équité territoriale.
Les automobilistes qui résident dans des régions rurales, peu concernées par les phénomènes d’émeutes urbaines, contribueront au même titre que ceux des grandes métropoles. Cette logique de solidarité nationale peut paraître justifiée d’un point de vue collectif, mais elle génère des frustrations chez ceux qui estiment financer un risque dont ils ne bénéficieront jamais directement.
Le contexte d’une fiscalité automobile déjà sous pression
Cette mesure intervient alors que les automobilistes français font face à une multiplication des prélèvements sur leurs contrats d’assurance. Les taxes spéciales sur les conventions d’assurance pèsent déjà lourdement dans la facture finale, et chaque nouvelle contribution alimente un sentiment de ras-le-bol fiscal. Les députés ont écarté la hausse de la taxe sur les garanties facultatives d’assurance auto dans le projet de budget 2027, mais d’autres leviers fiscaux continuent d’être explorés par l’exécutif.
Le pouvoir d’achat des ménages constitue une préoccupation centrale dans un contexte économique fragile. Les dépenses contraintes, dont l’assurance automobile fait partie, absorbent une part croissante du budget familial. Chaque euro supplémentaire ponctionné se traduit par des arbitrages douloureux: certains automobilistes pourraient être tentés de réduire leurs garanties ou de chercher des formules moins protectrices pour compenser la hausse.
Une étude de Leocare montre que les Français réduisent leurs garanties d’assurance auto pour limiter le coût des primes. Cette tendance risque de s’amplifier si les prélèvements obligatoires continuent de s’accumuler. Les consommateurs cherchent des solutions pour alléger leurs charges, quitte à accepter une couverture moins complète en cas de sinistre.
Les modalités de gestion du fonds dédié aux émeutes
La question de la gouvernance de ce nouveau fonds reste centrale pour garantir sa légitimité. Qui décidera de l’utilisation des sommes collectées? Selon quels critères les indemnisations seront-elles distribuées? Le gouvernement devra définir précisément le périmètre d’intervention du dispositif pour éviter toute ambiguïté. Un fonds mal calibré ou opaque dans son fonctionnement risquerait de perdre rapidement la confiance des contributeurs.
Plusieurs scénarios de gestion sont envisageables. Le fonds pourrait être administré par un organisme public ad hoc, à l’image de la Caisse centrale de réassurance qui gère déjà certains risques exceptionnels. Une autre option consisterait à confier la gestion aux assureurs eux-mêmes, sous supervision de l’État. Dans tous les cas, une transparence totale sur les comptes et les versements sera indispensable pour éviter les accusations de détournement ou de mauvaise gestion.
Les critères d’éligibilité devront être clairement établis: quels types de dommages seront couverts? Faudra-t-il que l’état d’urgence soit déclaré pour déclencher les indemnisations? Les dégradations mineures seront-elles prises en compte ou seuls les sinistres d’ampleur exceptionnelle donneront-ils droit à compensation? Ces questions techniques conditionnent l’acceptabilité sociale de la mesure.
Le fonds devra également prévoir des mécanismes de reconstitution après chaque utilisation massive. Si plusieurs événements graves se succèdent, la trésorerie pourrait se retrouver rapidement épuisée. Des règles d’ajustement du taux de contribution ou des plafonds d’intervention annuels devront être intégrés dès la conception du dispositif pour assurer sa pérennité financière.
Les réactions des professionnels et des associations de consommateurs
Du côté des assureurs, les positions divergent. Certains acteurs du marché saluent l’initiative d’un mécanisme mutualisé qui les protège des chocs financiers liés aux violences urbaines. D’autres craignent que cette contribution ne complexifie encore davantage la structure tarifaire des contrats et n’alourdisse la charge administrative. La collecte et le reversement de cette taxe supplémentaire généreront des coûts de gestion qui pourraient finalement être répercutés sur les assurés.
Les associations de consommateurs, quant à elles, dénoncent majoritairement une nouvelle ponction sur le pouvoir d’achat des automobilistes. Elles pointent le risque d’une spirale inflationniste où chaque nouveau prélèvement vient justifier le suivant. La question de l’efficacité réelle du dispositif est également soulevée: le fonds parviendra-t-il vraiment à stabiliser les tarifs ou ne constituera-t-il qu’une recette fiscale supplémentaire pour l’État?
Certains experts juridiques s’interrogent sur la constitutionnalité d’une telle mesure. Peut-on légitimement imposer à l’ensemble des automobilistes une contribution destinée à couvrir des risques localisés géographiquement? Le principe d’égalité devant l’impôt pourrait être invoqué par des citoyens contestant cette mutualisation forcée. Des recours contentieux ne sont donc pas à exclure si le projet se concrétise.
Les perspectives d’évolution et les alternatives possibles
Si cette contribution voit effectivement le jour, elle pourrait inaugurer une nouvelle logique de financement des risques exceptionnels à travers des taxes sectorielles ciblées. D’autres domaines pourraient être tentés de reproduire le modèle: une contribution sur les assurances habitation pour financer les catastrophes climatiques, ou sur les assurances santé pour soutenir les systèmes de soins en cas de crise sanitaire majeure.
Des voix s’élèvent cependant pour défendre des alternatives moins coûteuses pour les particuliers. Pourquoi ne pas financer ce fonds par une taxe sur les entreprises qui profitent économiquement des zones urbaines denses? Ou par un prélèvement sur les budgets municipaux des collectivités territoriales concernées par les violences? Ces pistes de financement alternatif permettraient de préserver le pouvoir d’achat des ménages tout en assurant la solidarité collective.
La temporalité de mise en œuvre reste floue. Le gouvernement pourrait intégrer cette mesure dans un projet de loi de finances rectificative ou attendre un texte législatif plus large sur la réforme des assurances. Les débats parlementaires seront déterminants pour connaître le sort final de cette proposition. Les amendements déposés par les différents groupes politiques permettront d’affiner le dispositif ou, au contraire, de l’enterrer définitivement.
Dans l’immédiat, les automobilistes peuvent anticiper cette évolution en comparant attentivement les offres d’assurance et en vérifiant que leurs garanties correspondent réellement à leurs besoins. La négociation des franchises, l’ajustement du niveau de couverture et la recherche d’assureurs proposant des tarifs compétitifs restent les meilleurs leviers pour maîtriser son budget automobile malgré la multiplication des prélèvements.
Questions fréquentes
Quand cette contribution de 0,8 % entrera-t-elle en vigueur?
Le calendrier précis n’est pas encore fixé. Le gouvernement examine actuellement la mesure qui pourrait être intégrée dans un prochain projet de loi de finances si elle est validée.
Tous les contrats d’assurance automobile seront-ils concernés?
Oui, le projet prévoit d’appliquer cette contribution de 0,8 % sur l’ensemble des contrats d’assurance automobile, quelle que soit la formule choisie.
Quel sera le surcoût moyen pour un automobiliste?
Pour une prime annuelle de 600 euros, la contribution représenterait 4,80 euros par an, soit environ 40 centimes par mois. Le montant varie proportionnellement au coût du contrat.
Comment le fonds sera-t-il utilisé concrètement?
Le fonds servirait à indemniser les dommages matériels causés lors d’émeutes. Les modalités précises de gestion et les critères d’éligibilité restent à définir par le gouvernement.
Peut-on refuser de payer cette contribution?
Non, si la mesure est adoptée, cette contribution deviendra obligatoire pour tous les contrats d’assurance automobile souscrits en France. Elle sera automatiquement intégrée dans la prime.